ドバイ在住の日本人公認会計士・岡本信吾です。
ドバイで会社を設立する際の最初の分岐点は、メインランド法人かフリーゾーン法人かという選択です。ここを誤ると維持コストと税負担、事業展開の自由度に長く影響します。
本記事では、メインランド法人と、商社・物流・eコマース事業者に人気のDubai South Free Zone(DSFZ)を軸に、2026年9月時点の最新ルールを踏まえて選び方を解説します。
ドバイの法人形態の全体像
ドバイの法人は管轄当局の違いで2つに分かれます。
| 区分 | 管轄当局 | 主な特徴 |
| メインランド法人 | Dubai DET(経済観光局) | UAE全土とGCC市場で営業が自由。物理オフィス必須 |
| フリーゾーン法人 | 各フリーゾーン当局(DSFZ・Meydan・IFZA等) | 100%外資で設立が速く、要件次第で法人税0% |
UAEには40以上のフリーゾーンがありますが、日本人に人気なのはDSFZ、Meydan、IFZA、DMCCあたりです。本記事では立地と汎用性のバランスが優れているDubai Southを取り上げます。
メインランド法人の特徴と最新ルール
100%外資が原則OKに
かつてメインランド法人はUAE国民が51%以上の株式を保有する必要がありましたが、2021年6月施行のCommercial Companies Law改正でほぼすべての業種で100%外資保有が可能になり、日本人が単独株主のLLC設立が標準になりました。
ただしStrategic Impact Activities(戦略的影響業種)は今も100%外資の対象外で、代表例は次のとおりです。
- 銀行・為替・金融・保険
- 通信、安全保障・防衛・軍事関連
- 商業代理店業(Commercial Agency)
- 巡礼旅行手配、漁業・天然真珠採取
これらの業種ではUAE国民株主または代理人が必要で、対象はUAE政府公式サイトとCabinet Decision No. 55 of 2021に列挙されます。
物理オフィスが必須(Ejari登録)
メインランド法人の最大の留意点は物理オフィスの賃貸契約とEjari登録が必須である点です。フレキシデスクでの代替は原則できません。
ビザ枠もオフィス面積に比例し、目安は1人あたり約9㎡です。6名体制なら概ね54㎡以上が必要になります。
UAE全土での営業が自由
メインランド法人最大の強みは、UAE全土と湾岸諸国市場で自由に営業できる点です。店舗や飲食、政府機関との取引、UAE法人向けコンサルティングなど、ローカル市場を顧客とする事業はメインランド一択です。
Dubai South Free Zone(DSFZ)の特徴
Al Maktoum国際空港隣接という立地
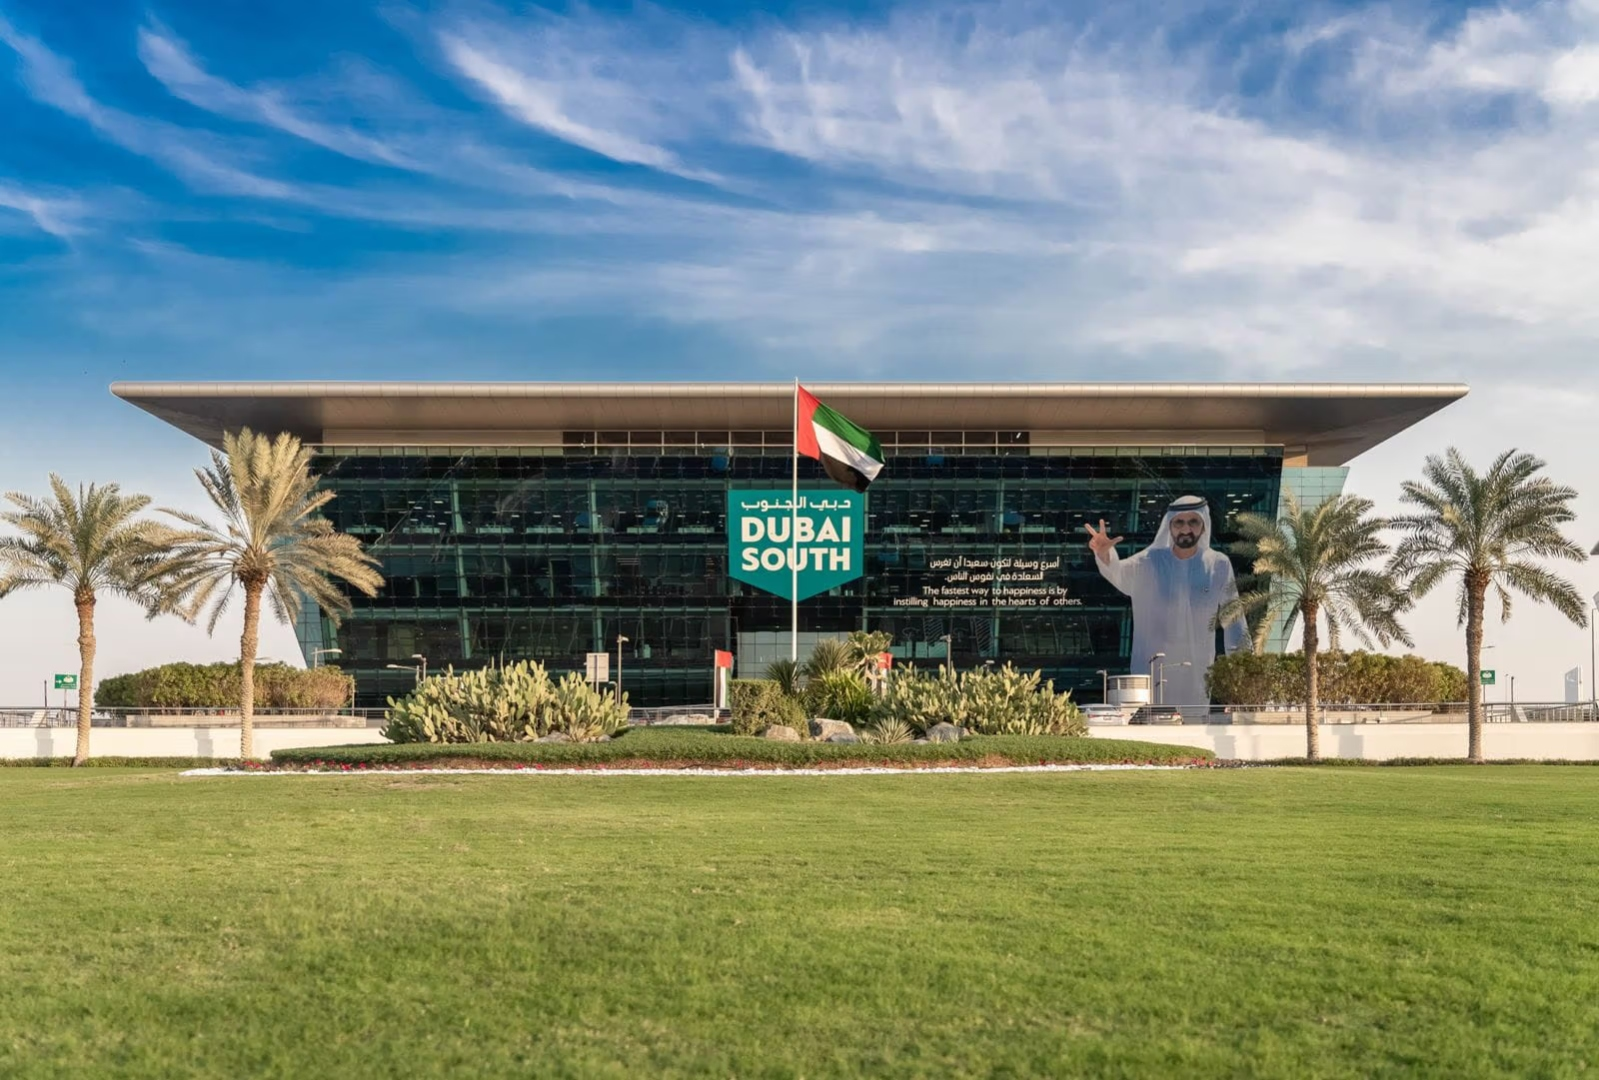
Dubai South Free Zoneは、Al Maktoum国際空港に隣接する総面積145㎢のフリーゾーンで、物流・貿易・航空・eコマースにとってUAEで最も戦略的な立地のひとつです。
日本人の利用例は、輸出入商社、越境ECの倉庫運営、機械・部品の中継貿易などが典型です。
100%外資・低コスト・スピード設立
- 100%外資保有と利益・資本の100%本国送金が可能
- 輸出入関税の免除(Designated Zone指定)
- フレキシデスクから始められ設立コストを抑えやすい
- 申請から営業開始までのスピードが速い
- UAE税務居住証明書の取得が可能
見積りはオフィス形態やビザ枠数で変動しますが、同レベルの実務環境ならメインランドより初期費用と維持コストを抑えやすいのが一般的です。
法人税の取り扱い—「0%」を維持するための条件
フリーゾーンなら法人税0%と語られがちですが、これは正確ではありません。2023年6月施行のUAE連邦法人税はフリーゾーン法人にも適用されます。
0%を維持するにはQFZP(適格フリーゾーン法人)の認定が必要で、主な要件は次のとおりです。
- UAEに十分な実態を有すること
- Qualifying Income(適格所得)を生み出していること
- 非適格所得が連結売上の5%またはAED500万のいずれか低い方以下
- 移転価格税制の遵守と監査済財務諸表の作成
- 標準税率9%への切替えを選択していないこと
これらを満たせない場合、適格所得でもAED375,000超部分に9%課税が生じます。設立後の所得構造の設計が重要です。
メインランド vs Dubai South—税務面の比較
| 項目 | メインランド法人 | Dubai South(フリーゾーン法人) |
| 法人税 | 課税所得AED 375,000超の部分に9% | QFZP要件を満たせば適格所得は0%。満たさなければ9% |
| Small Business Relief | 売上AED300万以下は申請により利用可(2026年12月末終了期間まで) | QFZP扱いを選んだ法人は対象外 |
| VAT | 標準税率5%。義務登録閾値AED 375,000 | 原則同じ。Designated Zone内の物品取引は対象外の場合あり |
| 輸出入関税 | 原則5%(GCC共通関税) | ゾーン内に留まる限り免除 |
| 移転価格税制 | 適用あり(関連者間取引は独立企業間価格) | 適用あり(QFZP維持には特に重要) |
Small Business Reliefは申請主義で、QFZPの対象外である点が落とし穴です。詳細はUAE財務省の資料をご参照ください。
メインランド vs Dubai South—事業運営面の比較
| 項目 | メインランド法人 | Dubai South(フリーゾーン法人) |
| オフィス要件 | 物理オフィス必須(Ejari登録) | フレキシデスクから始められる |
| UAE国内営業 | UAE全土で自由に営業可 | 原則ゾーン内と海外向け。本土進出は2025年決議で枠組み整備済 |
| 外資規制 | 原則100%外資可。Strategic Impact Activitiesは例外 | 100%外資OK(業種制限なし) |
| 設立スピード | 複数省庁の承認が必要 | 一元化された当局で迅速 |
| ビザ枠 | オフィス面積に比例(1人あたり約9㎡) | パッケージごとに枠が明示(Smart Deskで概ね2名分) |
| 監査義務 | 収入AED5,000万超は強制監査。それ未満も任意実施が一般的 | QFZPは監査済財務諸表必須 |
2025年から始まったフリーゾーン本土進出の新ルール
従来、フリーゾーン法人はUAE本土での営業ができないのが原則でした。しかし2025年3月3日発効のドバイ首長国執行評議会決議第11号(2025年)により、本土で営業するための公式な許可枠組みが整いました。
DET(経済観光局)と所属フリーゾーン当局の承認の下、次の3形態から選択します。
- 本土内に支店または子会社を設立するライセンス(1年・更新可)
- フリーゾーン本社のまま本土で営業するデュアルライセンス(1年・更新可)
- 特定活動向けの一時許可(Temporary Permit)(最長6か月)
2025年10月8日にはDETの対象業種リスト運用も始まりました。ただし、本土活動から得られた収益部分には法人税9%が適用されるため、会計上は明確に区分管理する必要があります。
本土ライセンスの年間費用と既存法人の正規化期限
本土に支店または子会社を設ける場合の年間ライセンス料はAED10,000(約43万円)、特定活動向けの一時許可はAED5,000(約21.5万円)で最長6か月です。いずれもDETと所属フリーゾーン当局の承認が前提で、DIFC登録法人は対象外です。すでに許可なく本土で営業していた法人には、発効日から1年以内の正規化猶予が置かれました。
実務上は、年間AED10,000を払って本土ライセンスを取るか、本土向け売上を諦めるか、メインランド法人を別に設立するかの比較になります。本土活動の利益には9%が課される一方、ゾーン内の適格所得は0%を維持できますので、会計上の区分と移転価格の整理が前提です。詳細はDubai Resolution No. 11の解説で確認できます。
日本人起業家向けの選び方フローチャート
| 事業特性 | 推奨形態 | 理由 |
| UAEローカルBtoC(飲食・小売等) | メインランド | 本土での店舗営業に最適 |
| 政府機関向けBtoB(コンサル等) | メインランド | 政府入札やローカル契約で必須となる場面が多い |
| 輸出入・卸売・越境EC | Dubai South | 空港と港湾に隣接し関税優遇、要件次第で0% |
| オンライン完結のコンサル | Dubai South | フレキシデスクで実態維持しつつ低コスト |
| UAE本土+海外両方を狙う事業 | Dubai South+本土営業許可 | 2025年の新ルールでハイブリッド運営が可能に |
設立後の実務—税務・コンプライアンスの定常業務
どちらの形態でも設立後は次の定常業務が発生し、放置すると登録漏れや申告漏れで罰金を受けるリスクがあります。
- 法人税登録は設立後3か月以内、申告は期末後9か月以内
- VAT登録は売上AED375,000で義務、187,500で任意
- VAT申告は四半期か月次
- UBO届出は変更時
- 監査済財務諸表はQFZPで必須
- 移転価格文書化は関連者取引がある場合に必要
概要はPwC Worldwide Tax Summariesが参考になります。
日本から移住する場合は出国税の確認が先になります
日本から移住して法人を設立する場合、UAE側の手続より先に日本側の国外転出時課税、いわゆる出国税を確認する必要があります。出国時点で有価証券などの対象資産が1億円以上ある方は含み益に所得税が課され、出国前に確定申告と納税猶予の手続を済ませる必要があります(国税庁タックスアンサー)。法人形態を決める前に織り込んでおくことをおすすめします。
まとめ
📋 今回のポイント
- ローカル顧客を取りにいくならメインランド一択
- 輸出入・越境EC・海外子会社・物流拠点ならDubai Southが有利
- 両方狙いはDubai Southに本土ライセンスを足すハイブリッド運営
- 本土支店は年間AED10,000、一時許可はAED5,000で最長6か月
- QFZP維持には実態・適格所得・移転価格・監査の4本柱が必須
- 設立後の継続業務まで含めた構造設計が長期の成否を決める
法人形態の選択は、節税できるかだけでなく誰に売るか、どこに拠点を置くか、何年スパンで伸ばすかという視点から決めるのが本筋です。設立後の継続業務も軽くありませんので、運用設計まで含めて構造を組む必要があります。
業種別の最適解やQFZP維持の設計など、当会計事務所までお気軽にお問い合わせください。
根拠条文・出典
- Federal Decree-Law No. 47 of 2022 – UAE法人税法
- Cabinet Decision No. 100 of 2023 – QFZPの適格所得
- Federal Decree-Law No. 32 of 2021 – Commercial Companies Law
- Cabinet Decision No. 55 of 2021 – Strategic Impact Activities
- Ministerial Decision No. 73 of 2023 – Small Business Relief
- ドバイ首長国執行評議会決議第11号(2025年)- フリーゾーン法人の本土営業許可、2025年3月3日発効
- Dubai Resolution No. 11 of 2025の解説– 本土ライセンス費用と正規化期限
- UAE財務省 法人税ページ
- FTA 法人税ページ
- PwC Worldwide Tax Summaries UAE
※本記事は2026年9月時点の情報に基づいています。法令や実務運用は変更され得るため、最新の公式情報をご確認ください。

 linkedin