ドバイ在住の日本人公認会計士・岡本信吾です。
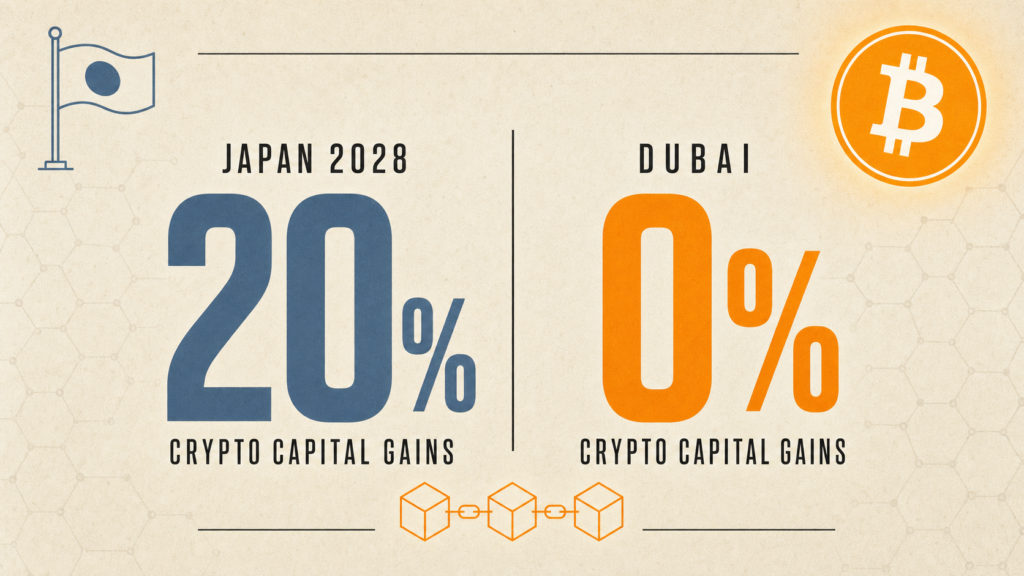
2025年12月に公表された令和8年度税制改正大綱により、暗号資産の利益に対する課税が、これまでの雑所得・総合課税から、上場株式と同じ申告分離課税へと抜本的に見直される方向が示されました。最大でおよそ55パーセントだった税負担が、約20パーセントまで下がる大きな改正です。
この報道を受けて、当会計事務所には「これで日本でも有利になったのだから、わざわざドバイへ移住する必要はないのではないか」というご質問が増えています。結論を先にお伝えすると、分離課税への移行は朗報ですが、個人の暗号資産取引が完全に非課税となるドバイの優位性は揺らぎません。そして見落とされがちなのが、暗号資産は出国税の対象資産に含まれていないという点で、これが株式とは決定的に異なる移住戦略上の利点になります。
現在、個人が暗号資産の取引で得た利益は、原則として雑所得に区分され、総合課税の対象となります。総合課税では給与所得など他の所得と合算した金額に超過累進税率が適用され、所得税率は5パーセントから45パーセントの7段階です。ここに住民税10パーセントと復興特別所得税が加わるため、最高税率はおよそ55パーセントに達します。
雑所得であることのデメリットは税率の高さだけではありません。損失が出ても給与所得や株式の譲渡所得と損益通算できず、翌年以降に繰り越すこともできません。同じ雑所得の区分内でしか相殺できないため、ある年に大きく利益が出て翌年に大きく損をしても、トータルでは利益が出た年の重い税負担だけが残るという不合理が生じていました。
令和8年度税制改正大綱では、特定暗号資産の現物取引、デリバティブ取引、そして今後組成が見込まれる暗号資産ETFから生じる所得について、他の所得と分離して一律20パーセント、正確には復興特別所得税を含めておよそ20.315パーセントの申告分離課税を適用する方針が示されました。上場株式の譲渡益とまったく同じ税率体系になります。
あわせて、損失を翌年以降3年間にわたって繰り越せる繰越控除制度の創設も予定されています。ある年に損失が出た場合、翌年以降3年間の利益と相殺できるようになり、雑所得時代の不合理が大きく改善されます。
最も重要なのが適用開始時期です。この改正は金融商品取引法の改正による投資家保護や不公正取引規制の整備を前提としています。改正金融商品取引法の成立が早くて2026年、施行が2027年と見込まれており、分離課税が適用されるのはその施行日の属する年の翌年1月1日以後の譲渡からとされています。逆算すると早くても2028年1月1日以降の取引が対象です。2026年や2027年に売却した場合は依然として現行の総合課税で最大55パーセントの税負担となります(大和総研「暗号資産取引に20パーセントの申告分離課税導入へ」)。
分離課税への移行は「全員が減税される改正」ではない点に注意が必要です。総合課税は超過累進税率のため、課税所得が低い方は現在もそれほど高い税率は適用されていません。分離課税で一律約20.315パーセントになると、所得レンジによっては逆に税負担が増えるケースが生じます。
| 課税所得(給与等含む) | 現行・総合課税の合計税率(所得税+住民税、復興税込) | 2028年以降・分離課税 | 差し引き |
| 195万円以下 | 約15.105パーセント | 約20.315パーセント | 約5.2ポイントの増税 |
| 195万円超〜330万円以下 | 約20.21パーセント | 約20.315パーセント | ほぼ同水準 |
| 330万円超〜695万円以下 | 約30.42パーセント | 約20.315パーセント | 約10.1ポイントの減税 |
| 900万円超〜1,800万円以下 | 約43.69パーセント | 約20.315パーセント | 約23.4ポイントの減税 |
| 4,000万円超 | 約55.945パーセント | 約20.315パーセント | 約35.6ポイントの減税 |
給与所得や事業所得が少なく、暗号資産の利益も小さい方にとっては、現行の総合課税のほうが税負担が軽いケースがあります。特に、課税所得195万円以下のレンジに収まる方は、分離課税への移行で約5パーセントの増税となる計算です。「全員が減税される改正」と早合点せず、ご自身の所得規模と照らし合わせた試算が必要です。
もう一つの大きな落とし穴が、分離課税の対象範囲です。約20.315パーセントの分離課税が適用されるのは、金融商品取引法上の登録業者を介した「特定暗号資産」の取引に限られます。海外取引所(Binance、Bybit、OKX等)を使った取引、登録業者を介さない個人間取引、特定暗号資産に該当しないアルトコインの取引は、改正後も雑所得・総合課税の対象で最大約55パーセントの税負担が続く見込みです。
日本居住者が海外取引所で大きな利益を出している場合、2028年以降も税率は変わりません。むしろ国内登録業者との税率差が拡大するため、海外取引所利用者は取り残された状況になります。さらに後述するCARFにより海外取引所の情報も国税庁へ自動的に共有されるため、申告漏れが発覚するリスクも高まります。
この対象範囲については見直しを求める動きもあります。2026年9月11日、新経済連盟が2027年度税制改正提言を公表し、暗号資産の20パーセント申告分離課税について、国内登録業者を介した取引に限定せず個人間の取引にも対象を広げるよう求めました。あわせて損失の3年間繰越控除も同様に拡大すべきだとしています。政府の現行方針は国内登録業者経由かつ指定された特定暗号資産に限る枠組みですので、提言が通れば海外取引所やDeFi、個人間送金の扱いが変わります。
ただし提言は要望の段階にとどまり、令和9年度税制改正大綱にどこまで反映されるかは2026年12月の公表を待つことになります。海外取引所での含み益が大きい方は、提言が採用される前提で売却を待つのではなく、現行方針が続く前提で判断するほうが安全です。ドバイ移住による0パーセント化と比較する場合も、この不確実性は織り込む必要があります。
日本での税率が約20パーセントに下がると聞くと、ドバイ移住の節税メリットが薄れたように感じるかもしれません。しかしドバイを含むUAEでは、個人の暗号資産取引に対して所得税もキャピタルゲイン税も一切課されず、税率は0パーセントです。さらに2024年11月施行の閣議決定第100号により、暗号資産取引にかかっていた5パーセントの付加価値税も2018年1月1日まで遡及して撤廃されています。購入、売却、交換、法定通貨への換金、ステーキング報酬の受取まですべて非課税です。
日本の分離課税20.315パーセントとUAEの0パーセントを比べれば差は依然として大きく、利益が大きいほど拡大します。仮に1億円の利益が出た場合、日本では分離課税でもおよそ2,000万円の税負担が生じますが、UAE居住者であればゼロになります。分離課税への移行はドバイ移住の優位性そのものを打ち消すものではありません。
ここが、株式を中心に保有する方と暗号資産を中心に保有する方とで移住戦略が大きく分かれるポイントです。1億円以上の有価証券を保有する居住者が国外へ移住する場合、国外転出時課税、いわゆる出国税により未実現の含み益に所得税が課されます。ところが出国税の対象資産は所得税法第60条の2に列挙されており、上場株式や未上場株式、投資信託などが含まれる一方で暗号資産は含まれていません。現行法では暗号資産は出国税の対象外と整理するのが正確です。
これは移住を考える暗号資産保有者にとって極めて大きな意味を持ちます。多額の株式を持つ方は移住しようとした時点で出国税が含み益に課税され、売却していなくても多額の所得税を負担します。しかし暗号資産であれば、どれだけ含み益があっても出国の時点では課税されません。日本の非居住者となりUAEの居住者となった後にドバイで売却すれば、日本側でもUAE側でも課税されないという構図が成り立ちます。非居住者が国外で行った暗号資産取引による利益は国内源泉所得に該当しないと国税庁も整理しています。
ただし、この恩恵を受けるには確実に日本の非居住者になっていることが大前提です。居住者かどうかは住民票の有無や滞在日数だけで決まるわけではなく、生活の本拠がどこにあるかという客観的な事実で判定されます。ドバイで税務居住者証明書を取得するには連続する12カ月間に183日以上UAEに滞在するなどの条件を満たし、その上で日本との生活上の結びつきを切る必要があります。
もう一つの注意点が、暗号資産の情報交換の枠組みであるCARFです。日本では令和8年1月1日から国内の暗号資産交換業者等への報告義務が始まり、令和9年4月30日が初回報告期限となり、その後外国税務当局との自動的な情報交換が開始される予定です。UAEもCARFを2027年1月1日から実施する旨を公表しています。海外にあるから把握されないという前提はもはや成り立たず、居住者と非居住者の判定を客観的に明確にしておくことがこれまで以上に重要になっています。
日本の税率との比較の起点となるドバイの法人税率9%や税制の詳細は、ドバイ(UAE)の法人税とは|税率9%を日本と比較で解説しています。
📋 今回のポイント
暗号資産の分離課税移行、出国税の対象範囲、非居住者認定、そしてCARFによる情報交換は互いに密接に絡み合っており、断片的な理解で売却や移住の判断をすると思わぬ課税を招きます。当会計事務所では、売却と移住のタイミング設計からUAE税務居住者証明書の取得サポート、ドバイ法人の活用まで一貫して支援しています。
暗号資産の課税やドバイ移住に伴う税務全般について、当会計事務所までお気軽にお問い合わせください。
根拠条文・出典
本記事は公表情報に基づく一般的な解説であり、個別の税務判断を保証するものではありません。実際の適用にあたっては必ず当会計事務所までご相談ください。
お気軽にお問い合わせください
 linkedin